Pubblicato il 4 Settembre 2025
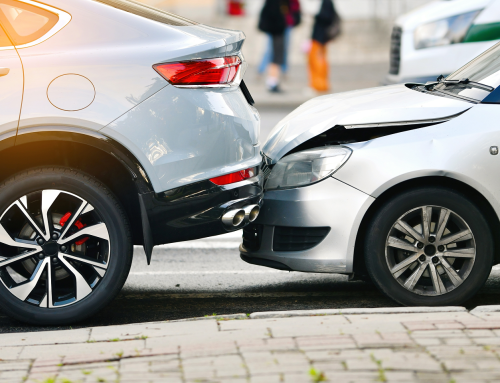
Quando si stipula una polizza di Responsabilità Civile Auto (RCA), l’assicurazione si impegna a coprire i danni causati a terzi a seguito di un incidente stradale. Tuttavia, in alcune situazioni particolari, la compagnia può esercitare il diritto di rivalsa, cioè chiedere all’assicurato la restituzione, totale o parziale, delle somme risarcite ai danneggiati.
Per tutelarsi da questo rischio, molte compagnie offrono l’opzione della rinuncia alla rivalsa.
Cos’è la rivalsa dell’assicurazione
La rivalsa è il diritto della compagnia di rivalersi sull’assicurato quando l’incidente è avvenuto in circostanze che configurano una violazione delle condizioni contrattuali o di legge. Alcuni casi tipici sono:
- guida in stato di ebbrezza o sotto l’effetto di sostanze stupefacenti;
- trasporto irregolare di passeggeri (ad esempio in numero superiore a quello previsto dalla carta di circolazione);
- utilizzo del veicolo per finalità diverse da quelle dichiarate (es. uso professionale con polizza solo per uso privato).
- guida senza patente valida o con patente scaduta (non rinnovata nei termini) o sospesa (a seguito di provvedimenti amministrativi o giudiziari ad esempio sospensione per eccesso di velocità o guida in stato di ebbrezza). Riguardo la sospensione della patente, il Ministero dell’Interno, con la circolare n.19441, chiarisce che la sanzione viene applicata solo a seguito di identificazione del conducente nel momento in cui viene commessa la violazione, clicca qui per la notizia riportata da Assinews.
In tali ipotesi, la compagnia paga comunque i danni ai terzi, come previsto dalla normativa sull’RCA, ma successivamente può chiedere all’assicurato di rimborsare l’importo versato.
La rinuncia alla rivalsa
La clausola di rinuncia alla rivalsa è una garanzia accessoria che può essere aggiunta alla polizza RCA. In pratica, la compagnia si impegna a non esercitare la rivalsa nei confronti dell’assicurato, anche in caso di incidente verificatosi in circostanze che normalmente avrebbero dato luogo a tale diritto.
È importante sottolineare che la rinuncia non è sempre totale: spesso riguarda specifiche situazioni (ad esempio guida in stato di ebbrezza fino a un certo tasso alcolemico, patente scaduta da pochi mesi, ecc.) e può prevedere massimali di copertura.
Vantaggi per l’assicurato
Optare per la rinuncia alla rivalsa comporta diversi benefici:
- Maggiore tranquillità: si evita il rischio di dover rimborsare somme anche molto elevate.
- Tutela del patrimonio personale: i danni provocati a terzi possono ammontare a centinaia di migliaia di euro.
- Copertura su casi frequenti: come dimenticare il rinnovo della patente o trasportare passeggeri in modo non perfettamente conforme.
Costi e condizioni
La rinuncia alla rivalsa comporta un sovrappremio, il cui importo varia a seconda della compagnia e dell’estensione della copertura. Alcune formule coprono solo la guida in stato di ebbrezza con limiti specifici, altre includono anche la patente scaduta o il trasporto non conforme. È quindi fondamentale leggere attentamente le condizioni contrattuali per capire quali scenari sono realmente coperti.
Chi risarcisce il danneggiato
Le compagnie non possono rifiutare il risarcimento dei danni ai terzi danneggiati da un incidente stradale. Anche quando la polizza esclude un caso, per esempio un sinistro causato in stato di ebbrezza, il danneggiato viene comunque risarcito. Dopo aver pagato, la compagnia chiede all’assicurato la restituzione totale o parziale di quanto versato: è la rivalsa.
Chi può essere chiamato a rimborsare
La rivalsa è il diritto della compagnia di chiedere il rimborso di quanto pagato nei casi previsti dalla legge o dal contratto. La richiesta può essere rivolta non solo al contraente, ma anche al proprietario, all’usufruttuario o all’acquirente con patto di riservato dominio, obbligati in solido con il conducente del veicolo.
Cosa verificare nella clausola
Prima di sottoscrivere una polizza è importante leggere con attenzione le condizioni di contratto e il set informativo. Compagnie e intermediari sono tenuti a consegnare prima della stipula il DIP Danni e il DIP Aggiuntivo. Per la rinuncia alla rivalsa vanno controllati:
- quali circostanze sono coperte, per esempio guida in stato di ebbrezza, patente scaduta o trasporto non conforme;
- gli eventuali limiti, come un tasso alcolemico massimo o un periodo di scadenza della patente;
- i massimali previsti;
- il sovrappremio richiesto.
Per orientarsi tra le clausole è utile la guida su come è fatto un contratto di assicurazione.
Domande frequenti
Cosa succede se la compagnia chiede la rivalsa?
Dopo aver risarcito il danneggiato, la compagnia chiede all’assicurato la restituzione totale o parziale di quanto pagato.
Come evitare la rivalsa?
La rivalsa riguarda i casi previsti dalla legge o dal contratto, come la guida in stato di ebbrezza o sotto l’effetto di sostanze stupefacenti, la guida senza patente valida, il trasporto irregolare di passeggeri o l’uso del veicolo diverso da quello dichiarato. Evitare queste circostanze è il primo passo. La rinuncia alla rivalsa è una tutela aggiuntiva, non sostituisce la prudenza alla guida.
Quanto costa la rinuncia alla rivalsa?
Comporta un sovrappremio, il cui importo varia a seconda della compagnia e dell’estensione della copertura.
La rinuncia alla rivalsa è sempre totale?
No. Spesso riguarda situazioni specifiche e può prevedere limiti e massimali. Per questo è importante leggere le condizioni di polizza.
Conclusione
La rinuncia alla rivalsa è una garanzia accessoria che può rivelarsi molto utile per chi vuole viaggiare senza il timore di dover affrontare richieste economiche ingenti da parte della propria compagnia assicurativa. Sebbene comporti un aumento del premio annuale, rappresenta una forma di tutela aggiuntiva che può fare la differenza in situazioni delicate.
Contattaci per una consulenza personalizzata.
Vai alla sezione RCA del sito