Pubblicato il 5 Novembre 2025
L’introduzione dell’obbligo assicurativo per le imprese contro i danni da calamità naturali ha sollevato importanti questioni sulla portata e l’interpretazione della normativa. In particolare, il comma 3, lettera a), dell’articolo 1 del D.M. 18/2025 stabilisce che la polizza assicurativa non copre i danni conseguenza diretta del comportamento attivo dell’uomo.
Questa clausola sembra chiara, ma in realtà solleva diversi dubbi e problemi interpretativi. Ad esempio, cosa si intende per “comportamento attivo”? Sono incluse le omissioni o le negligenze gravi? E cosa accade quando il danno è il risultato di una combinazione di cause naturali e comportamenti umani?
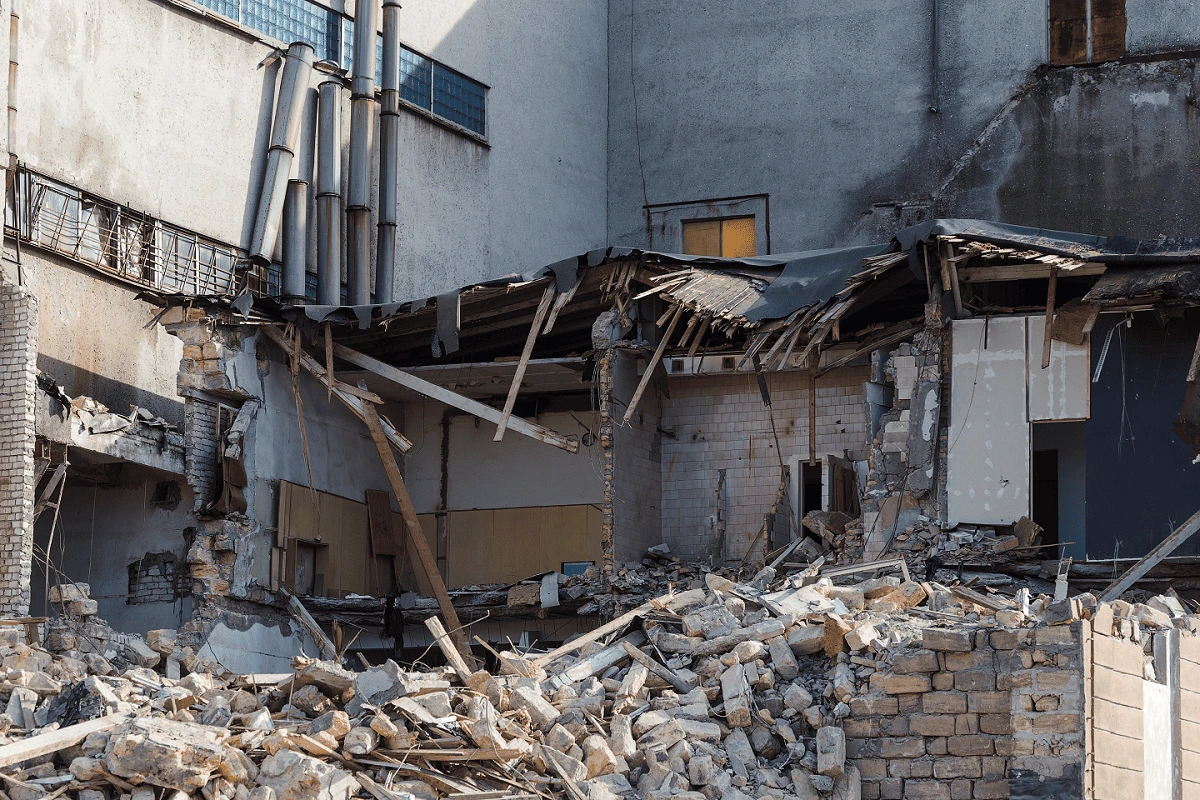
Per chiarire questi aspetti, è utile esaminare due eventi del recente passato: il crollo della Casa dello Studente dell’Aquila e la frana di Casamicciola. In entrambi i casi, le indagini penali hanno evidenziato la complessità delle cause e la difficoltà di individuare una responsabilità unica e diretta.
Questi esempi mostrano che l’esclusione per i danni conseguenza diretta del comportamento attivo dell’uomo può essere problematica e richiedere una correzione normativa. Una possibile soluzione è quella di dare priorità ai processi liquidativi e di prevedere l’azione di rivalsa per le compagnie nei confronti dei responsabili, se accertati dall’autorità giudiziaria.
In questo modo, si potrebbe accelerare la ripartenza economica e garantire una maggiore protezione per le imprese e le comunità colpite dalle calamità naturali.
Proposta di Soluzione
È necessario rivedere la clausola di esclusione per i danni conseguenza diretta del comportamento attivo dell’uomo e adottare una soluzione che tenga conto della complessità delle cause e della necessità di accelerare i processi liquidativi. Una possibile soluzione è quella di:
- Dare priorità ai processi liquidativi
- Prevedere l’azione di rivalsa per le compagnie nei confronti dei responsabili, se accertati dall’autorità giudiziaria
- Eliminare l’esclusione per i danni conseguenza diretta del comportamento attivo dell’uomo
In questo modo, si potrebbe garantire una maggiore protezione per le imprese e le comunità colpite dalle calamità naturali e accelerare la ripartenza economica.
Contattaci per una consulenza personalizzata.